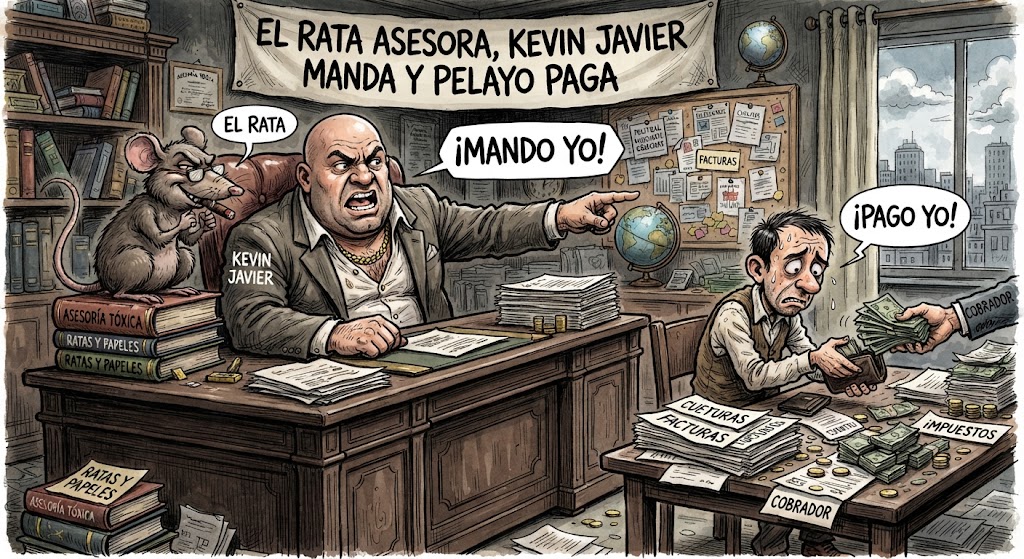

¡Hacienda somos todos… menos los que toman las decisiones! Cuando el inspector llama al cortijo: el Rata pone el queso y Pelayo paga la cuenta …
Por Alfredo Muñiz
De Kevin Javier, el asesor el Rata y otros artistas del queso administrativo
Hay un momento en la vida de toda empresa familiar en que se acaba la fiesta, se apagan las luces del despacho y alguien pronuncia una palabra capaz de provocar más sudores que una cata de quesos curados en agosto: Hacienda.
Hasta entonces, todo marcha como una bodega de postín. Kevin Javier gobierna el cortijo con la solemnidad de un virrey bananero; el consejo de administración adorna la sala como una colección de jarrones chinos, y el asesor el Rata, llamado así por su proverbial afición a los quesos —cuanto más caros, mejor—, diseña operaciones con la seguridad de un cirujano que jamás ha tenido que operar.
El Rata es un genio. No de esos que resuelven problemas, sino de los que consiguen que un problema sencillo necesite tres informes, dos reuniones, una auditoría y una factura con más ceros que explicaciones. Su lema es sencillo: si algo puede hacerse de manera transparente, siempre queda la posibilidad de envolverlo en una estructura societaria de nombre impronunciable.
Kevin Javier, por su parte, considera que la empresa familiar es una institución de derecho divino. El fundador puso el trabajo, los accionistas pusieron el patrimonio y él puso el despacho, la firma y, cuando la ocasión lo requiere, la cara de quien acaba de descubrir que los demás también tienen derechos.
Pero un día llega Hacienda. Y entonces se descubre que la contabilidad no es una novela de ficción, que las actas no son literatura fantástica y que las decisiones del consejo, por mucho que se adopten entre canapés y palabras como sinergias, pueden tener consecuencias bastante menos gastronómicas.
El día en que el queso empieza a oler
Imaginemos que Hacienda revisa determinadas operaciones de la sociedad y aprecia posibles irregularidades fiscales. Una operación mal planteada, una valoración discutible, una distribución patrimonial mal documentada o una estructura diseñada con más entusiasmo que rigor pueden abrir la puerta a comprobaciones tributarias.
Y ahí empieza el verdadero espectáculo.
Porque las consecuencias no tienen por qué quedarse encerradas en la sociedad. Si las operaciones afectan a la situación fiscal personal de los accionistas, podrían surgir comprobaciones relativas, por ejemplo, al impuesto sobre el patrimonio. Si tienen relación con una herencia o con bienes heredados, también podría revisarse el impuesto sobre sucesiones, siempre dentro de los plazos y requisitos legales aplicables.
De pronto, aquel socio que no acudía al despacho, no negociaba las operaciones y no decidía ni el color de las carpetas descubre que su nombre también aparece en una carta de Hacienda.
—Pero ¿yo qué he hecho? —pregunta, con la inocencia de quien ha pagado la entrada al teatro y termina actuando en la función.
El Rata se ajusta la corbata.
—Estamos ante una cuestión técnica que exige analizar todas las variables.
Kevin Javier mira al techo.
—La gestión siempre ha sido impecable.
Y el consejo, fiel a su tradición ornamental, permanece en silencio. Si los jarrones chinos hablaran, quizá podrían explicar quién aprobó qué. Pero, por desgracia, los jarrones solo decoran y las actas, cuando están bien redactadas, tienen una memoria extraordinaria.
La ley no reconoce el cargo de «primo que pasaba por allí»
Aquí conviene dejar la sátira a un lado durante unos minutos, porque el Derecho mercantil español contiene una distinción fundamental: ser socio no equivale a ser administrador, ni convierte automáticamente al accionista en responsable de todas las decisiones de la empresa.
La Ley de Sociedades de Capital establece, en su artículo 236, que los administradores pueden responder frente a la sociedad, los socios y los acreedores por los daños causados mediante actos u omisiones contrarios a la ley o a los estatutos, o por incumplir los deberes propios de su cargo, cuando exista dolo o culpa. El artículo 237 contempla la responsabilidad solidaria de los miembros del órgano de administración que hayan adoptado el acuerdo o realizado el acto lesivo, con determinadas posibilidades de exoneración para quienes acrediten que no intervinieron y desconocían lo sucedido, que hicieron lo conveniente para evitar el daño o que se opusieron expresamente.
Dicho en castellano de taberna: si uno se sienta en el consejo para decidir, no puede convertirse en una maceta cuando llegan las consecuencias.
Ahora bien, tampoco basta con repartir culpas a ojo, como quien reparte pinchos en una inauguración. Habrá que examinar las funciones de cada administrador, los acuerdos adoptados, la información disponible, las advertencias recibidas y la conducta concreta de cada uno. La responsabilidad no nace simplemente porque alguien tenga una silla en la sala; depende de los hechos y de los requisitos legales.
Y hay otra figura especialmente interesante: el administrador de hecho. El artículo 236 también contempla a quien, aunque no tenga formalmente el cargo —o lo tenga de manera irregular—, ejerce realmente funciones de administrador o dirige a quienes las desempeñan.
Así que el asesor que se limita a emitir informes no es automáticamente administrador de hecho. Pero si, en la práctica, dirige la sociedad y los administradores actúan siguiendo sus instrucciones, la etiqueta de «simple asesor externo» podría no resolver por sí sola la cuestión. Lo importante será demostrar qué hacía realmente, no qué decía su tarjeta de visita.
El Rata, por supuesto, sostiene que él nunca decide nada.
—Yo solo asesoro.
Curiosa profesión esta, en la que algunos no deciden, no firman, no responden y, sin embargo, siempre saben dónde está el queso.
¿Y si Hacienda llama a la puerta del socio inocente?
Aquí está el nudo del asunto. Hay que separar tres escenarios, porque mezclarlos sería como confundir un Vega Sicilia con un tetrabrik de dudosa procedencia.
Primero: la deuda o sanción de la sociedad. En una sociedad limitada, la regla general es que la sociedad responde de sus propias obligaciones con su patrimonio. El socio no se convierte automáticamente en responsable de una deuda tributaria empresarial por el mero hecho de poseer participaciones.
Segundo: los impuestos personales del socio. Si una operación de la sociedad tiene consecuencias en la tributación individual de un accionista —por ejemplo, en patrimonio, sucesiones u otro impuesto—, Hacienda puede comprobar su situación personal si concurren los presupuestos legales. En ese caso, el socio puede verse obligado a discutir su propia liquidación aunque no dirigiera la empresa. No porque herede automáticamente la culpa de Kevin Javier, sino porque cada contribuyente responde de sus propias obligaciones tributarias.
Tercero: la derivación de responsabilidad tributaria. La Ley General Tributaria contempla supuestos en los que determinadas personas pueden responder de deudas ajenas. Su artículo 43.1.a), por ejemplo, regula la responsabilidad subsidiaria de administradores de hecho o de derecho cuando la sociedad ha cometido infracciones tributarias y aquellos no realizaron los actos necesarios para cumplir las obligaciones fiscales, consintieron el incumplimiento o adoptaron acuerdos que lo hicieron posible. También existen supuestos de responsabilidad solidaria en el artículo 42.
Pero atención: no basta con señalar a alguien y decir que estaba cerca del despacho. La Administración debe justificar el supuesto legal aplicable y respetar las garantías del procedimiento. En particular, no cabe convertir la responsabilidad tributaria en una responsabilidad objetiva, automática y sin prueba.
La jurisprudencia del Tribunal Supremo ha examinado precisamente estos límites. La sentencia de 9 de abril de 2015, recurso de casación 1491/2013, abordó la declaración de responsabilidad subsidiaria del artículo 43.1.a) de la Ley General Tributaria. Y la doctrina posterior insiste en que la derivación debe respetar los requisitos legales y las garantías del afectado.
Eso significa que el socio que no administra ni participa en la infracción no debe confundirse, sin más, con quien la ejecutó o permitió. Pero tampoco puede darse por hecho que jamás tendrá consecuencias fiscales: todo dependerá de la operación, de su posición jurídica y de los hechos acreditados.
El consejo de administración: muchos jarrones, pocas flores
Llegados a este punto, la pregunta deja de ser quién tenía el despacho más grande y pasa a ser quién tomó las decisiones.
¿Se aprobaron las operaciones en el consejo? ¿Se pidió un informe independiente? ¿Se advirtieron riesgos fiscales? ¿Se dejaron constar votos discrepantes? ¿Se ejecutaron acuerdos contrarios a la ley o a los estatutos? ¿Se informó correctamente a los socios?
Porque las actas pueden convertirse en documentos de gran utilidad cuando la memoria colectiva empieza a sufrir una amnesia selectiva. El que hoy asegura que nunca supo nada quizá descubra mañana que su firma figura debajo de un acuerdo que aprobó por unanimidad.
Y aquí aparece una regla elemental de supervivencia societaria: el administrador diligente no debería limitarse a levantar la mano cuando habla Kevin Javier. Debe informarse, preguntar, valorar los riesgos y actuar en interés de la sociedad. Si discrepa, su posición debe quedar reflejada de forma adecuada. El silencio estratégico puede resultar cómodo durante la reunión, pero no siempre es una buena póliza para el futuro.
Por supuesto, tampoco basta con que el consejo haya aprobado una operación para declarar culpables a todos sus miembros. La responsabilidad requiere analizar la conducta individual y las circunstancias concretas. La unanimidad no es una condena automática, del mismo modo que la ausencia de firma no garantiza por sí sola la absolución.
El Rata descubre la palabra «jurisprudencia»
Cuando el asunto empieza a ponerse serio, Kevin Javier convoca una reunión urgente.
—Necesitamos saber quién es responsable.
El Rata abre su ordenador con gesto grave.
—Habrá que estudiar la jurisprudencia.
—¿Y eso cuánto cuesta? —pregunta Pelayo, el socio que tiene la mala costumbre de leer las cuentas.
El asesor suspira. La jurisprudencia es una palabra magnífica: permite ganar tiempo, solicitar provisiones de fondos y hacer que una cuestión bastante concreta parezca una expedición al Himalaya.
—Depende de la complejidad del asunto —responde.
—¿Y si empezamos por leer la ley? —sugiere Pelayo.
Se hace un silencio sepulcral. Alguien deja de masticar. Kevin Javier mira a Pelayo como si acabara de proponer vender el castillo para pagar el recibo de la luz.
La verdad es que sí existe jurisprudencia sobre la responsabilidad de los administradores y sobre la derivación de responsabilidad tributaria. Pero no hay una sentencia mágica que permita resolver cualquier caso con solo cambiar los nombres de los protagonistas. Para valorar un asunto concreto habrá que identificar las operaciones investigadas, los impuestos afectados, los acuerdos del consejo, la intervención de cada persona y los procedimientos que, en su caso, haya iniciado Hacienda.
El Rata propone entonces una solución provisional: encargar un informe sobre la conveniencia de realizar un estudio de jurisprudencia que determine si procede encargar un dictamen.
Pelayo cierra los ojos.
—Magnífico. Para averiguar quién tomó las decisiones, vamos a contratar a alguien que nos explique cuánto cuesta averiguarlo.
Moraleja para una familia con sed de justicia
La ética y el Derecho no siempre reparten las responsabilidades de la misma manera. Moralmente, puede parecer evidente que quien impulsó una operación arriesgada debe dar explicaciones. Jurídicamente, habrá que probar qué hizo, qué obligaciones tenía y qué norma resulta aplicable.
El socio que no participa en la gestión tiene derecho a exigir información y a pedir que se examinen las decisiones que afectan al patrimonio común. Los administradores, por su parte, no pueden refugiarse en el asesor para borrar sus propias obligaciones. Y el asesor tampoco queda automáticamente exonerado por escribir «opinión profesional» al pie de un informe: su responsabilidad dependerá de su actuación, de sus compromisos y de las reglas aplicables.
En una empresa familiar bien gobernada, las decisiones importantes se documentan, los riesgos se estudian, los asesores responden por el trabajo que realmente realizan y los administradores ejercen sus funciones en lugar de posar para la fotografía anual.
En una empresa mal gobernada, Kevin Javier decide, el Rata asesora, el consejo decora y Pelayo paga el café. Hasta que llega Hacienda y todos descubren que la familia es muy unida cuando se reparte la herencia, pero extraordinariamente individualista cuando se reparte la responsabilidad.
Entonces el Rata abandona su queso, Kevin Javier pierde por un instante la expresión de propietario del cortijo y los jarrones chinos empiezan a preguntarse si alguien conserva las actas.
Y Pelayo, que lleva años pidiendo transparencia, pronuncia por fin la pregunta que nadie quería escuchar:
—Si las decisiones las tomasteis vosotros, ¿por qué tengo que ser yo quien pague las consecuencias?
La respuesta no está en el apellido, ni en el tamaño del despacho, ni en la cantidad de queso consumido durante las reuniones. Está en los documentos, en los hechos y en la ley.
Porque en una empresa familiar, el apellido puede heredarse, las participaciones también y hasta los problemas fiscales pueden viajar de generación en generación. Lo que no debería heredarse es la impunidad de quien manda ni la factura de quien nunca tuvo el mando.
Y si el Rata insiste en que todo se hizo conforme a Derecho, que empiece por una pequeña prueba de confianza: que pague él el próximo queso. Sin cargarlo a la sociedad.
Resumen de los Fundamentos Legales Clave
A pesar del tono humorístico, el texto detalla con precisión el marco jurídico mercantil y tributario español:
- Responsabilidad de los Administradores (Art. 236 LSC): Los administradores responden frente a la sociedad, socios y acreedores por actos u omisiones contrarios a la ley o estatutos, o por incumplir sus deberes con dolo o culpa.
- Responsabilidad Solidaria en el Consejo (Art. 237 LSC): Los miembros del consejo responden solidariamente del acuerdo lesivo, salvo que demuestren no haber intervenido, desconocerlo, haber hecho lo posible para evitarlo o haberse opuesto expresamente.
- El Administrador de Hecho: La figura abarca a quienes ejercen la dirección real sin nombramiento formal. Si un asesor o socio dirigen en la práctica la entidad, la etiqueta de “mero asesor” o “socio pasivo” pierde validez ante los tribunales.
- Derivación de Responsabilidad Tributaria (Arts. 41, 42 y 43 LGT): Hacienda no puede imputar responsabilidad de forma automática a los socios pasivos. Para derivar deudas (vía subsidiaria o solidaria) a administradores o vinculados, la Administración debe motivar y probar la conducta u omisión concreta contemplada en la Ley General Tributaria, artículos 41, 42 y 43: supuestos de responsabilidad tributaria solidaria y subsidiaria, incluidos determinados casos de administradores de hecho o de derecho.
- Tribunal Supremo, sentencia de 9 de abril de 2015, recurso 1491/2013: referencia jurisprudencial en materia de derivación de responsabilidad subsidiaria del artículo 43.1.a) LGT. La propia recopilación del BOE también recoge doctrina posterior sobre las garantías que protegen a los responsables tributarios.